Dalam artikel ini

Bahagian kedua menutup jurang pada titik pergerakan: setiap penerimaan, pengeluaran stok, pemindahan dan kiraan kini direkodkan ketika ia berlaku dan bukannya ditangguhkan hingga hujung bulan. Itu menyelesaikan separuh masalah. Pengimbasan memberitahu anda bahawa dua puluh unit sesuatu bahan mentah keluar dari stor hari ini. Ia tidak memberitahu anda apa yang berlaku kepadanya.
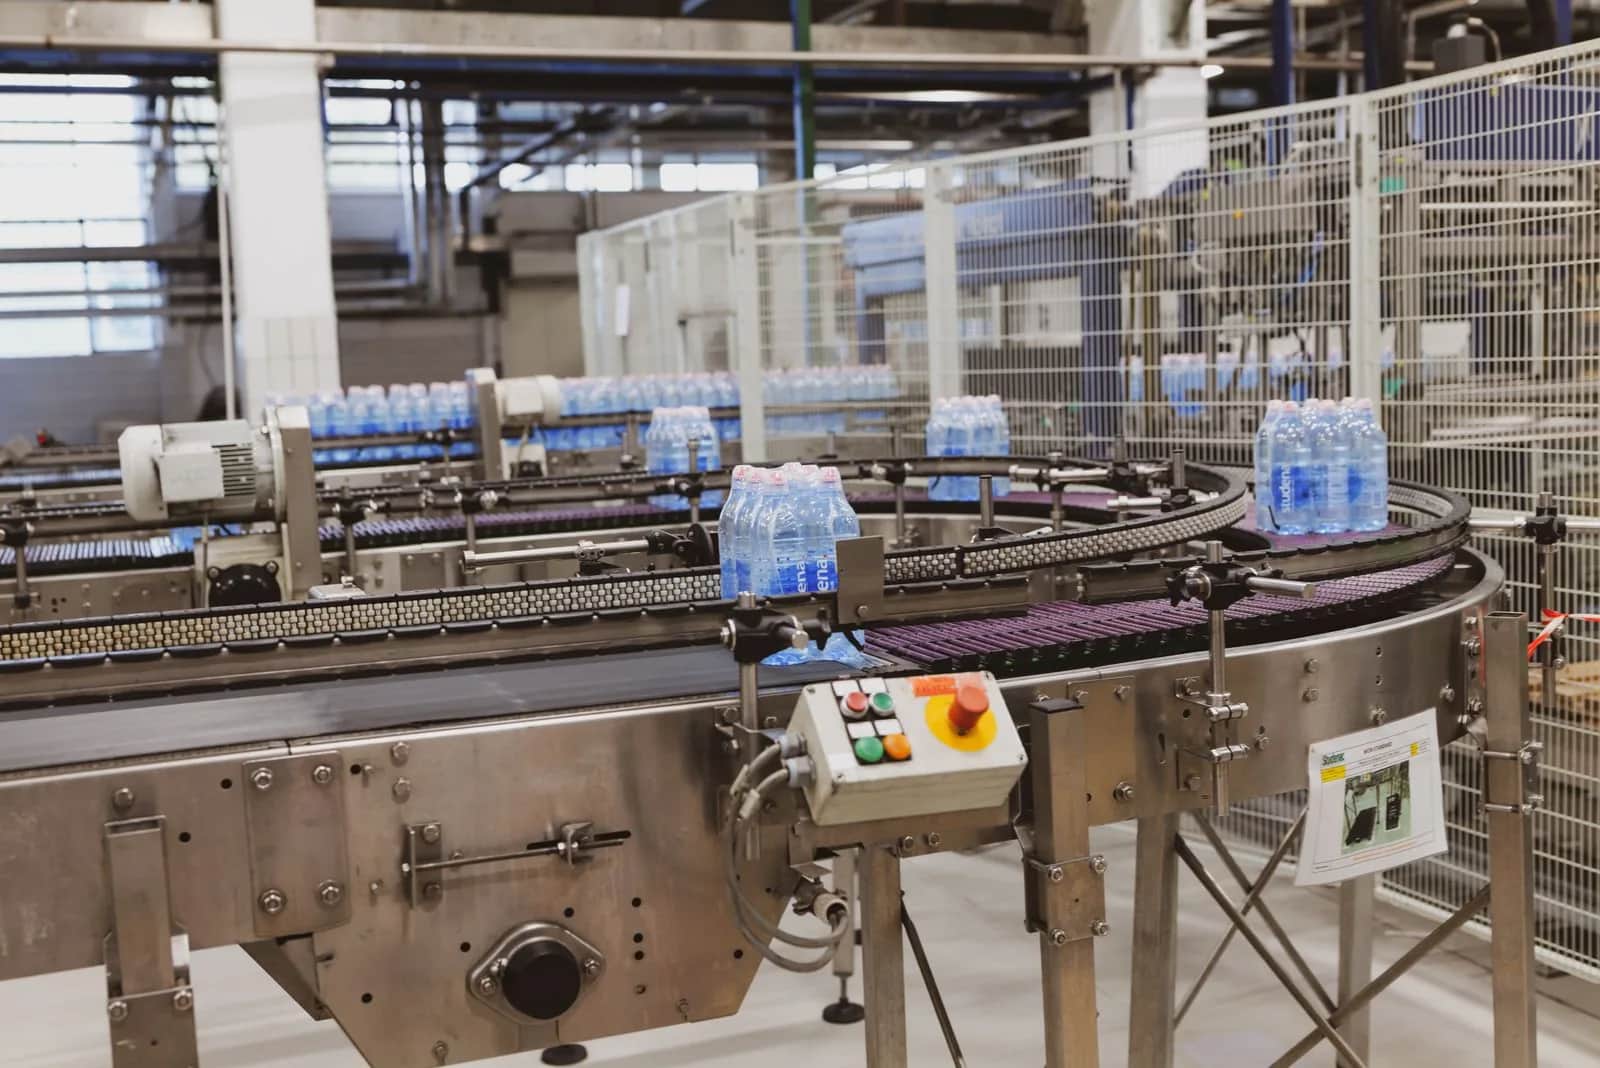
Zon kelabu antara bahan keluar dan barang siap masuk itulah tempat kos produk anda sebenarnya terbentuk, dan di kebanyakan kilang kecil dan sederhana, ia merupakan kawasan yang tidak direkodkan. Gudang berdisiplin, jualan berdisiplin, dan apa yang terletak di antara kedua-duanya bergantung pada ingatan dan pengalaman. Pesanan pengeluaran ialah dokumen yang menukar zon itu menjadi sesuatu yang boleh diukur.
Bil bahan: kontrak yang datang dahulu
Sebelum bercakap tentang pesanan pengeluaran, anda memerlukan bil bahan bagi setiap produk yang anda hasilkan. Bil bahan hanyalah jawapan kepada satu soalan: apakah yang masuk ke dalam satu unit produk ini, dan dalam kuantiti tepat berapa? Ia meliputi bahan mentah, pembungkusan dan komponen separa siap jika ada.
Kebanyakan kilang mengetahui maklumat ini, tetapi ia tersimpan dalam kepala pengurus pengeluaran atau dalam fail lama yang tidak pernah dikemas kini selepas perubahan produk yang terakhir. Apabila bil tidak direkodkan dan tidak terkini, dua perkara berlaku: sistem tidak dapat mengira keperluan bahan sebelum pesanan bermula, dan anda tidak dapat membandingkan apa yang sebenarnya digunakan dengan apa yang sepatutnya digunakan. Tanpa perbandingan itu secara khusus, anda tidak akan tahu sama ada anda mengalami pembaziran.
- Tentukan kuantiti piawai dengan tepat bagi setiap komponen, dalam unit ukuran yang sama seperti ia dikeluarkan dari stor, bukan unit yang berlainan.
- Rekodkan kehilangan proses yang dijangka apabila produk menghasilkan kehilangan semula jadi seperti potongan atau penyejatan, dan asingkannya daripada sekerap luar biasa.
- Berikan nombor versi kepada bil, kerana menukar pembekal atau melaraskan formulasi bermaksud versi baharu, bukan menulis ganti versi lama.
Pesanan pengeluaran dan statusnya
Pesanan pengeluaran ialah dokumen yang menyatakan: hasilkan kuantiti ini bagi produk ini, menggunakan bil ini, di barisan ini, dalam tempoh masa ini. Ia merupakan bekas yang mengumpul setiap kos yang dimiliki oleh satu kelompok. Tanpanya, bahan dikeluarkan ke kilang sebagai satu blok yang tidak dibezakan, jadi anda tahu berapa yang anda belanjakan bulan ini tetapi bukan untuk apa.
Minimum praktikalnya ialah satu set status yang jelas: dirancang, kemudian dilepaskan dengan bahan ditempah, kemudian sedang dijalankan, kemudian siap dan diterima ke dalam stor, kemudian ditutup dari segi kewangan. Status ini bukan hiasan. Sebaik sahaja pesanan dilepaskan dengan bahan ditempah, tiada sesiapa boleh mengeluarkan bahan yang sama kepada pesanan lain lalu membiarkan anda menemui kekurangannya ketika permulaan pengeluaran. Sebaik sahaja ia ditutup dari segi kewangan, kosnya menjadi angka muktamad yang tidak boleh berubah secara retroaktif.
Dan setiap pengeluaran bahan mesti membawa nombor pesanan pengeluaran, bukan sekadar kilang secara umum. Peraturan tunggal itulah yang membezakan kilang yang mengetahui kos produknya dengan kilang yang hanya menganggarkannya.
Kerja dalam proses dan mengapa ia hilang
Antara saat bahan dikeluarkan dan saat barang siap diterima, terdapat nilai sebenar di dalam kilang: bahan yang telah memasuki barisan dan belum keluar sebagai produk. Itulah kerja dalam proses. Dalam buku akaun yang tidak menjejak pesanan pengeluaran, nilai ini hilang begitu sahaja. Ia telah keluar daripada baki bahan mentah dan belum masuk ke dalam baki barang siap, jadi ia kelihatan seperti perbelanjaan yang lesap.
Kesannya bukan teori. Pertama, nilai inventori yang anda laporkan menjadi lebih rendah setiap kali banyak pesanan masih terbuka pada akhir tempoh. Kedua, anda tidak dapat menjawab satu soalan mudah: di manakah kelompok yang anda janjikan kepada pelanggan? Ketiga, membandingkan kos satu bulan dengan bulan lain menjadi mengelirukan, kerana bulan yang banyak pesanan ditutup kelihatan berbeza daripada bulan yang banyak pesanan dimulakan, walaupun aktivitinya sama.
Penyelesaiannya mudah: setiap pesanan terbuka membawa baki bahan yang dikeluarkan kepadanya, dan baki itu merupakan sebahagian daripada inventori anda sehingga barang siap diterima. Apabila anda dapat melihat senarai pesanan terbuka dan nilainya, anda sedang melihat bahagian yang dahulunya tersembunyi.
Sekerap dan kehilangan: baris yang tidak direkodkan oleh sesiapa
Di setiap kilang terdapat perbezaan antara apa yang masuk ke dalam barisan dan apa yang keluar daripadanya dalam keadaan sempurna. Sebahagiannya semula jadi, dijangka dan sudah dimasukkan ke dalam bil bahan. Sebahagian lagi tidak: bahan yang rosak akibat kesilapan proses, kelompok yang keluar di luar spesifikasi, produk yang rosak semasa pengendalian. Masalahnya, kebanyakan kilang tidak mengasingkan kedua-duanya, jadi kedua-duanya larut dalam perbezaan kiraan stok pada akhir tempoh dan dipanggil varians.
Apabila sekerap direkodkan pada pesanan pengeluaran ketika ia berlaku, dengan sebab yang dipilih daripada senarai pendek, anda memperoleh sesuatu yang tidak ada sebelum ini: satu corak. Anda mendapati bahawa separuh daripada sekerap anda datang daripada satu produk, atau satu syif, atau satu pembekal bahan mentah. Corak ialah sesuatu yang boleh diambil tindakan. Angka varians agregat pada akhir tahun tidak memberitahu anda apa-apa yang boleh anda lakukan.
- Asingkan kehilangan proses yang dirancang daripada sekerap luar biasa sejak hari pertama.
- Jadikan rekod sekerap satu langkah di dalam pesanan, bukan dokumen berasingan yang terus ditangguhkan.
- Hadkan sebab kepada senarai pendek yang dipilih oleh penyelia, kerana medan teks bebas tidak pernah menghasilkan laporan.
Kos sebenar berbanding kos dirancang
Setelah bahagian-bahagian sebelum ini tersedia, setiap pesanan pengeluaran membawa dua angka: berapa yang sepatutnya dikosnya mengikut bil bahan dan kadar yang diluluskan, dan berapa kos sebenarnya mengikut apa yang dikeluarkan dan direkodkan. Perbezaan antara kedua-duanya ialah maklumat paling berharga di kilang anda.
Sebagai contoh ilustrasi dengan angka hipotetikal: satu pesanan untuk seribu unit, dengan bil menyatakan ia memerlukan dua ratus kilogram bahan utama, dan pengeluaran sebenar mencecah dua ratus dua puluh. Perbezaan dua puluh kilogram. Soalan yang berguna bukanlah siapa yang bersalah, tetapi sama ada perbezaan ini berulang pada setiap pesanan bagi produk ini. Jika ia berulang, bil bahan itu sendiri salah dan penetapan harga anda bersandarkan kos yang lebih rendah daripada realiti. Jika ia muncul sekali sahaja, itu ialah insiden operasi dengan punca tertentu.
Inilah sebabnya bahagian ini didahulukan sebelum sebarang perbincangan tentang harga. Syarikat yang tidak mengetahui kos sebenar sesuatu pesanan pengeluaran bukan sedang menetapkan harga produknya; ia sedang meneka, kemudian menemui margin sebenar selepas tutup akaun tahunan. Lebih teruk lagi, harga yang dibina atas kos lama terus berjalan secara senyap sehingga harga bahan naik, dan pada ketika itu margin bertukar menjadi kerugian tanpa pernah muncul dalam laporan bulanan.
Pandangan Origami
Industri dan pergudangan ialah salah satu sektor pengkhususan kami, dan pengajaran yang berulang di sana ialah pesanan pengeluaran gagal apabila ia dibina di atas gudang yang tidak berdisiplin. Jika bahan keluar tanpa diimbas dan kod item berganda, pesanan pengeluaran menjadi dokumen yang direka dengan baik tetapi membawa angka yang salah, dan penyelia akhirnya mengabaikannya kerana ia tidak mencerminkan apa yang berlaku di barisan.
Oleh itu kami menyusun kerja mengikut urutan: pertama item dan disiplin gudang, kemudian bil bahan, kemudian pesanan pengeluaran dalam bentuk paling ringkas yang berfungsi, kemudian pengekosan dan perbandingan. Kami biasanya bermula dengan satu barisan atau satu produk sehingga data menjadi stabil, kerana melaksanakan sistem di seluruh kilang sebelum bil-bil itu betul akan menghasilkan laporan yang tidak dipercayai oleh sesiapa. Pendekatan kami terhadap sektor ini diterangkan di halaman industri dan pergudangan.
Seterusnya
Kini kita tahu apa yang digunakan dan pada kos berapa. Yang tinggal ialah soalan yang menghentikan barisan pengeluaran lebih kerap daripada soalan lain: bilakah anda perlu memesan bahan, dan berapa banyak? Bahagian keempat mengupas titik pesanan semula, stok keselamatan dan pengelasan item mengikut kepentingan, serta cara membezakan antara kehabisan item kritikal dan modal yang terikat pada item yang lambat bergerak.
Sumber
- Kementerian Industri dan Sumber Mineral — pengawal selia aktiviti perindustrian di Arab Saudi dan inisiatif kecekapan kilangnya.
- Organisasi Piawaian, Metrologi dan Kualiti Saudi (SASO) — piawaian yang mengawal pematuhan produk dan kawalan kualiti semasa proses.
- Wawasan Saudi 2030 — hala tuju nasional untuk membangunkan sektor perindustrian dan meningkatkan kecekapannya.
- Pihak Berkuasa Zakat, Cukai dan Kastam (ZATCA) — keperluan dokumentasi dan invois yang berkaitan dengan pergerakan stok dan jualan.
Soalan lazim
Apakah perbezaan antara bil bahan dan pesanan pengeluaran?
Bil bahan ialah huraian statik tentang produk: apa yang masuk ke dalam satu unit dan dalam kuantiti berapa. Pesanan pengeluaran pula ialah satu peristiwa: hasilkan kuantiti ini bagi produk ini pada tarikh ini menggunakan bil tersebut. Bil memberitahu anda apa yang sepatutnya digunakan, pesanan mengumpul apa yang sebenarnya digunakan, dan membandingkan kedua-duanya itulah yang mendedahkan pembaziran atau kesilapan dalam bil itu sendiri.
Mengapa kerja dalam proses hilang daripada buku akaun saya?
Kerana bahan telah keluar daripada baki bahan mentah tetapi belum masuk ke dalam baki barang siap, jadi tanpa pesanan pengeluaran yang membawanya, ia kelihatan seperti perbelanjaan yang lesap. Akibatnya, nilai inventori pada akhir tempoh dilaporkan lebih rendah dan tiada cara untuk mengetahui di mana kedudukan kelompok yang anda janjikan kepada pelanggan pada masa ini. Penyelesaiannya ialah setiap pesanan yang masih terbuka membawa baki bahan yang dikeluarkan kepadanya sehingga produk diterima.
Bagaimanakah saya merekod sekerap dengan berguna dan bukannya membiarkannya larut dalam perbezaan kiraan stok?
Rekodkan pada pesanan pengeluaran ketika ia berlaku, dengan sebab yang dipilih daripada senarai pendek, dan asingkan kehilangan proses yang dirancang dalam bil bahan daripada sekerap luar biasa. Lakukan begitu dan satu corak akan muncul: produk tertentu, syif tertentu atau pembekal bahan mentah tertentu. Corak boleh diambil tindakan, manakala angka perbezaan agregat pada akhir tempoh tidak memberitahu anda apa-apa tentang perkara yang perlu diubah.
Bolehkah saya menetapkan harga produk saya tanpa menjejak pesanan pengeluaran?
Anda boleh menganggar, bukan menetapkan harga. Tanpa kos sebenar bagi setiap pesanan, anda membina harga di atas bil yang mungkin sudah lapuk dan kadar yang tidak pernah disemak oleh sesiapa, dan keadaan itu boleh terus berjalan sehingga harga bahan naik dan margin secara senyap bertukar menjadi kerugian yang tidak ditunjukkan oleh mana-mana laporan bulanan. Menjejak pesanan memberi anda angka yang dikira dan disemak secara berkala, dan bukannya angka yang hanya anda sahkan selepas tutup akaun tahunan.
Ikuti Origami di Google
Tetapkan Origami sebagai sumber pilihan dan artikel kami akan muncul dahulu untuk anda dalam Carian Google dan Berita Utama.






